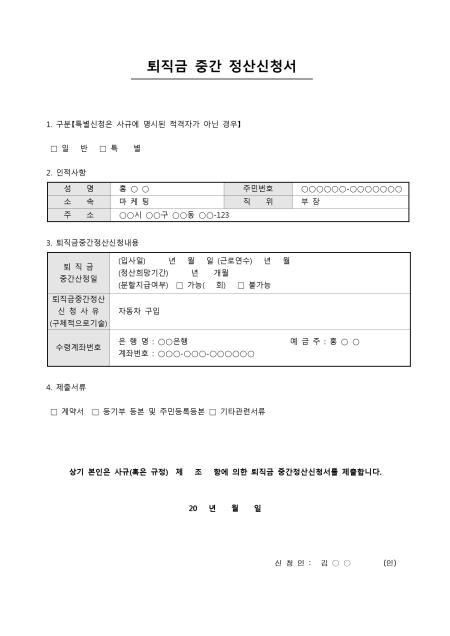
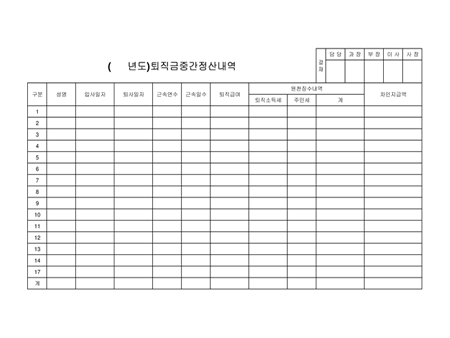
퇴직금은 근로자가 퇴직을 하면 매 1년마다 30일 이상분의 임금을 모아 지급하는 지급금이지만대통령령으로 정하는 사유에 한해서 퇴직 전에 퇴직금을 요구할 수 있습니다. 중간정산은 지금까지 발생한 퇴직금에 대해 정산하는 것이고 이후의 퇴직금 정산은 입사일 기준이 아닌 중간정산일 기준이 됩니다.

중간정산가능 사유
1. 무주택자인 가입자가 본인 명의로 주택을 구입하는 경우. (전세 등의 경우 각 사업체에서 근로하는 동안 1회 가능)
2. 6개월 이상 요양을 필요로 하는 질병이나 부상에 대한 요양비용을 가입자가 부담하는 경우 (본인, 본인의 배우자, 본인이나 배우자의 부양가족)
3. 파산선고를 받거나 개인회생절차개시 결정을 받은 경우
4. 사용자가 기존 정년을 연장, 보장하는 조건으로 일정시점을 기준으로 임금을 줄이는 제도나 합의에 따라 소정근로시간을 변경하여 3개월 이상 계속 근무하기로 한 경우
5. 천재지변 등의 피해 시 고용노동부장관이 고시한 사유에 해당하는 경우
- 퇴직금을 정산하여 지급한 경우에는 근로자가 퇴직하여 5년이 될때까지 관련 증명서류를 보존해야 한다.

< 근로자 퇴직급여 보장법 시행령 제3조 >
퇴직금 중간정산제도는 사용자측에서는 분명 퇴직금은 평소 주는 임금과는 또 달리 큰 부담이 되며, 근로자측에서는 위 사항에 해당하는 ‘목돈’이 필요한 경우가 발생했을 때를 위해서 마련 되었습니다. 사용자는 어차피 줘야할 퇴직금을 중간에 조금씩 주어 지급하여 부담을 줄이며 근로자는 목돈을 마련할 수 있도록 한 것입니다.
그렇기 때문에, 근로자는 중간정산을 요청할 수 있지만 사업자측에게는 퇴직금 지급은 의무는 아닙니다.

이번주 무료메일에서 무료다운로드 받으실 수 있습니다.
회원님의 메일함을 확인해주세요! (매주 화요일 발송)
※ 이번주에 신청하시면, 다음주 메일부터 받아보실 수 있습니다.