2016년도 신설 이후 꾸준히 유지되어오고 있는 업무용 승용차 세법 규정이 올해 또 한번, 개정되었습니다.
연간 한도 총액이 늘어나 지원받을 수 있는 범위가 늘어났고, 개인사업자들도 혜택을 받을 수 있게 되었는데요.
개정 사항 문서의 긴 내용을 알기 쉽게 정리해서 공유 드립니다.
일단 업무용 승용차 관련 비용 처리 기준이 기존의 내용에서 새롭게 추가된 점은 이 두가지인데요,
새롭게 추가된 내용 이외에 원래 어떠한 법이었고 어떻게 시행되고 있었는지 전체 내용도 다시 한번 알려 드릴게요.

업무용 승용차의 비용의 처리는 위의 두가지 의무를 이행하는 것을 전제로 이루어 집니다.
그리고 그 혜택을 받을 수 있는 대상자는 현재 ①법인사업자 와 ②복식부기 의무가 있는 개인사업자(성실신고 사업자) 입니다.
이 중에서 개인사업자는 현재까지 전용 보험 가입 의무가 없었는데요, 내년 21년도 1월 1일 부터는 전용보험에 가입을 해야 하는 의무가 생기며, 미가입시에는 50%만 필요 경비로 인정됩니다. (법인 사업자의 경우 무조건 전용 보험을 가입해야 합니다.)
좀 더 자세히 살펴보면, 내년도부터 보험가입 의무가 생기는 개인사업자 중에서도
1. 성실신고 확인 대상자 (= 업종별 일정 수입금액 이상인 개인 사업자)
2. 전문직 종사자 (=의료업, 변호사업, 세무사업 등 자세한 내용 국세청 자료 참고)
3. 차량 1대 이상 인 경우 로 한하여 시행됩니다. (차량 1대인 경우 가입 의무 제외)
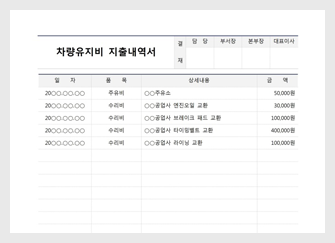
감가상각비 , 임차료, 유류비, 보험료, 수선비, 자동차세, 통행료 및 금융리스 부채 이자비용 등
업무용 승용차의 취득/ 유지를 위해 지출한 전반적인 비용이 해당됩니다.
※ 운전기사의 급여는 인건비로 처리
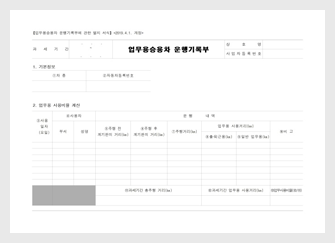
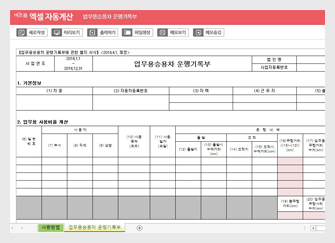
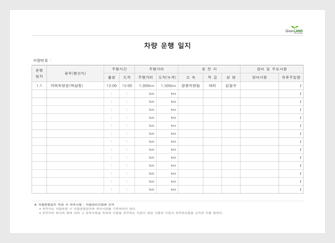
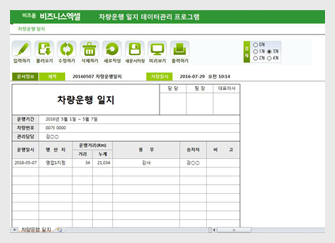
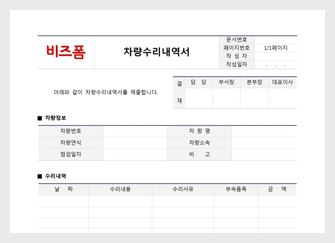
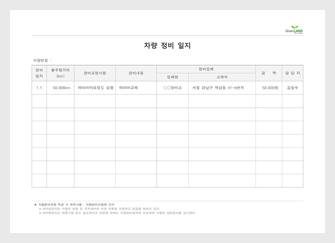
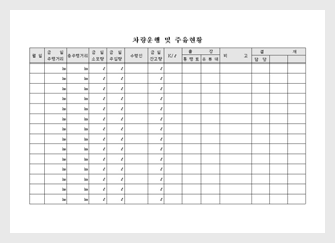
업무 사용비율 만큼 비용을 인정받고자 하는 경우에는 승용차별로 운행기록부를 작성, 비치 하여야 하며
관할 세무서장이 요구할 경우 즉시 제출할 의무가 있습니다.
※ 업무용 사용 거리 : 사업장 방문, 거래처 방문, 회의 참석, 판촉, 활동, 출 퇴근, 거래처 접대를 위한 운행, 직원 경조사 참석 등 직무와 관련, 복리후생을 위한 주행 거리
업무용 승용차 관련비용 X 업무 사용비율 로 계산한 금액으로 운행일지를 작성하지 않아도 연간 1,000만원까지 비용으로 인정받았으나 20.1.1이후 분부터 1,500만원으로 상향 되었습니다.

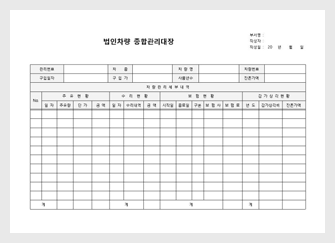
이번주 무료메일에서 무료다운로드 받으실 수 있습니다.
회원님의 메일함을 확인해주세요! (매주 화요일 발송)
※ 이번주에 신청하시면, 다음주 메일부터 받아보실 수 있습니다.